
高盛:药明康德2026年指引符预期 目标价144.6港元及“买入”评级
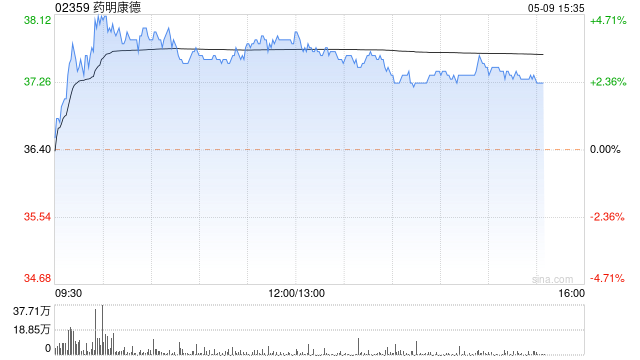
高盛发布研报称,药明康德(02359)2025年第四季非国际财务报告准则(non-IFRS)经调整净利润同比增长36.6%,管理层指引2026年收入为513亿至530亿元人民币,同比增长12.9%至16.6%,大致符合预期。现予H股目标价144.6港元及“买入”评级。
该行预期投资者将关注积压订单的质量及组成、TIDES业务订单积压的加速步伐,以及在新产能释放和汇率逆风下,利润率的可持续性。该行认为利润率稳定性大致维持不变,受利润率较高的TIDES业务收入贡献提升,以及利润率较低的已终止经营业务贡献减少所支持。
猜你喜欢
- 2026-09-22英伟达助力瑞典Einride公司扩大自动驾驶卡车业务规模
- 2026-09-21特朗普与丹麦达成安全协议,美股格陵兰相关概念股盘前大涨
- 2026-09-21南向资金连续四周净流入,较高股息特征催化港股通红利ETF华泰柏瑞(513530)配置热情
- 2026-09-21谁是黄金的神秘买家?
- 2026-09-21大森控股拟折让约19.7%配售最多2.19亿股 净筹约5220万港元
- 2026-09-21澳大利亚Telix制药公司16.5亿美元收购德国 ITM
- 2026-09-20帕西尼完成数亿元B+++轮融资,三星战略注资
- 2026-09-20品牌价值达117.38亿元:市场化运营背后的社区价值重构
- 2026-09-20隐瞒1.86亿资金占用遭重罚,黑芝麻维权通道启动
- 2026-09-20当郁亮冯仑被“限制高消费”,是时候重新思考取消“限高”这件事了
网友评论