
花旗:金沙中国给予“买入”评级 目标价19港元
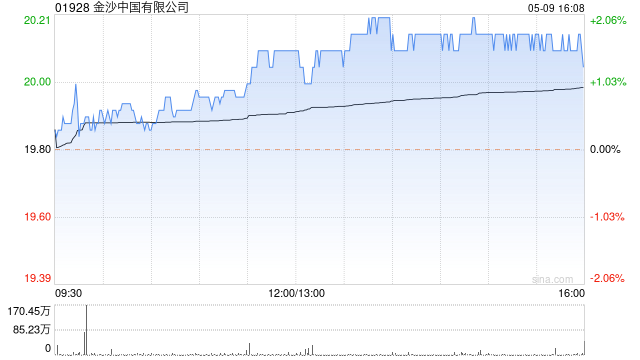
花旗发布研报称,预期金沙中国(01928)在2026年第二季将出现最大的季度环比EBITDA市占率下滑(根据该行的预测,下跌2.5个百分点至约27%),认为这将对其近期股价表现产生负面影响,把金沙列入下行30日催化剂观察名单,给予目标价19港元及“买入”评级。
该行表示,金沙中国是澳门酒店客房数量最多的博企,通常在客流量高峰期能够提升市场份额,预计随着伦敦人名汇全面开业等,金沙中国将成为高端中场市场一股强大的竞争力量,并有望在今年成为市场份额增长最快的公司。基于其过往业绩,该行相信金沙在玩家再投资方面仍将保持谨慎。
猜你喜欢
- 2026-09-21大森控股拟折让约19.7%配售最多2.19亿股 净筹约5220万港元
- 2026-09-21澳大利亚Telix制药公司16.5亿美元收购德国 ITM
- 2026-09-20帕西尼完成数亿元B+++轮融资,三星战略注资
- 2026-09-20品牌价值达117.38亿元:市场化运营背后的社区价值重构
- 2026-09-20隐瞒1.86亿资金占用遭重罚,黑芝麻维权通道启动
- 2026-09-20当郁亮冯仑被“限制高消费”,是时候重新思考取消“限高”这件事了
- 2026-09-20大摩:药明合联维持“增持”评级 目标价85港元
- 2026-09-20网易有道因“存在个人信息收集使用”问题被通报
- 2026-09-20CNN等三家美媒因“假新闻”被禁止进入白宫
- 2026-09-20美媒:与伊朗战事期间,美军被AI生成的不实军情报告误导,险些派兵全副武装冲上一艘中国船只
网友评论