
大摩:联想集团维持“增持”评级 目标价46港元
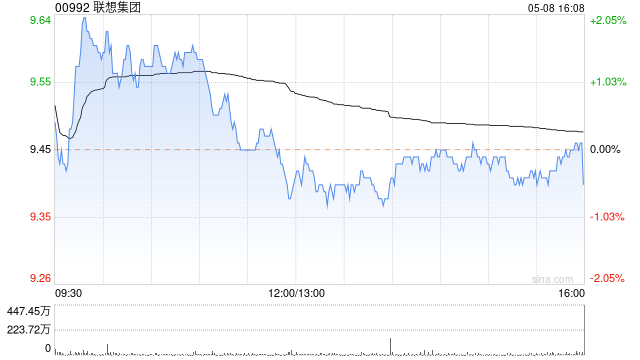
摩根士丹利发布研报称,联想集团(00992)于中国BEST会议上表示,ISG收入将持续加速,而个人电脑需求于2026年下半年放缓,净利润率目标维持不变。该行维持联想集团“增持”评级,目标价46港元。
该行指,联想继续看到通用服务器及AI服务器需求强劲,云端客户约占收入七成,当中新云端(neocloud)亦归入此类,企业及中小企业约占三成。在现有预测不变下,今年9月底止2027财年第二季收入将同比继续加速,利润率可按季持平;若AI需求快于预期,收入增长会更强。企业通用服务器需求仍然强劲,将继续推动利润率扩张。联想或较迟进入GB300市场,但相信VR200出货时间与领先供应商一致。
管理层重申,相信可透过持续降本,令IDG经营利润率于9月底止2027财年第二季按季持平于约7%。管理层维持短期净利润率目标至5%,较长期目标为提升至5%至8%。
猜你喜欢
- 2026-09-20帕西尼完成数亿元B+++轮融资,三星战略注资
- 2026-09-20品牌价值达117.38亿元:市场化运营背后的社区价值重构
- 2026-09-20隐瞒1.86亿资金占用遭重罚,黑芝麻维权通道启动
- 2026-09-20当郁亮冯仑被“限制高消费”,是时候重新思考取消“限高”这件事了
- 2026-09-20大摩:药明合联维持“增持”评级 目标价85港元
- 2026-09-20网易有道因“存在个人信息收集使用”问题被通报
- 2026-09-20CNN等三家美媒因“假新闻”被禁止进入白宫
- 2026-09-20美媒:与伊朗战事期间,美军被AI生成的不实军情报告误导,险些派兵全副武装冲上一艘中国船只
- 2026-09-19穆迪将希腊信用评级展望调整为正面
- 2026-09-19国际原子能机构:俄罗斯一核电站冷却塔被无人机击中
网友评论