
美银证券:降国泰海通目标价至17.3港元 评级“中性”
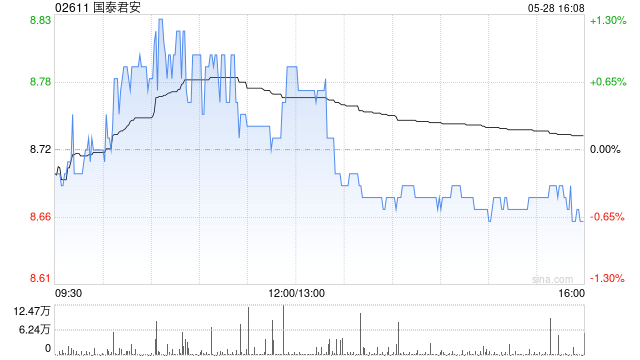
美银证券发布研报称,国泰海通(02611)上半年纯利同比升210%至155亿元人民币,符合早前盈喜预期,次季盈利同比升35%至34亿元人民币,较同业次季表现弱。该行将国泰海通的目标价由17.7港元微降至17.3港元,维持评级“中性”。
猜你喜欢
- 2026-09-23Muse为何让Meta市值暴涨数千亿美元
- 2026-09-22永达股份:第二届董事会第十九次会议决议公告
- 2026-09-22节前348亿元“红包”来了 147家A股公司亮出分红方案
- 2026-09-22华夏文化科技获吴建昀增持约1.62亿股 每股作价约0.18港元
- 2026-09-22美联储内部对“经济阵痛”必要性存分歧 渐进紧缩或成政策主基调
- 2026-09-22美国加速推进资产“上链” 加密市场应声大涨 比特币创八个月新高
- 2026-09-22环氧乙烷价格刷新年内高点 产业链上下游盈利分化
- 2026-09-22英伟达助力瑞典Einride公司扩大自动驾驶卡车业务规模
- 2026-09-21特朗普与丹麦达成安全协议,美股格陵兰相关概念股盘前大涨
- 2026-09-21南向资金连续四周净流入,较高股息特征催化港股通红利ETF华泰柏瑞(513530)配置热情
网友评论