
小摩:重申网易-S“增持”评级 目标价295港元
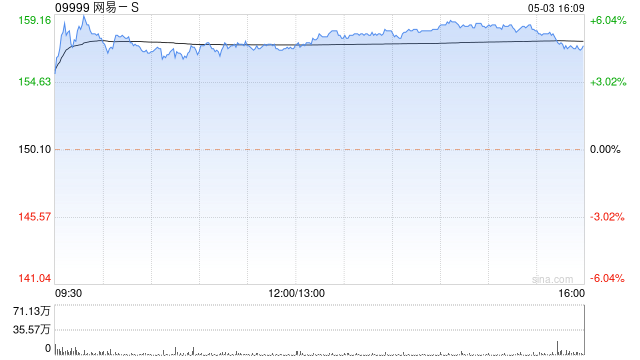
摩根大通发布研报称,网易-S(09999)的估值具有吸引力。经过近期的回调,网易目前的市盈率为13倍,较其过去五年的平均水平折让25%。作为一家在全球市场取得成功的顶级游戏开发商,该行认为网易的现有估值具吸引力。该行重申,网易是该行在中国数字娱乐领域的首选,并维持“增持”评级,目标价为295港元。
根据该行与投资者的交流,主要关注点包括增值税(VAT)提高、Google Genie
3对游戏公司的竞争风险,以及短期内缺乏公司特定的催化剂。该行认为,这些担忧被过度解读。以增值税为例,自2026年1月1日生效的新增值税法规中,线上游戏虚拟物品销售仍适用于6%的增值税,这一税率并未改变。针对竞争风险,摩根大通指出,线上游戏开发是一个需要多方面专业知识的确定性过程,例如游戏玩法设计、游戏内经济、多玩家体验、游戏内平衡及变现模式等,而这些并非像Google
Genie
3这样的World模型所能完全满足。相反,该行认为World模型实际上可以帮助游戏开发者优化开发流程,从而促进收入和利润的增长,具体体现在更快的内容开发速度以及更低的开发成本上。
猜你喜欢
- 2026-09-22连续五个交易日上涨,AMD市值首次突破1万亿美元
- 2026-09-22兖矿能源:每股派现0.20元,股权登记日为9月28日
- 2026-09-21沪农商行获批吸收合并崇明沪农商村镇银行
- 2026-09-21郝广民获批出任中石油专属财险董事长
- 2026-09-20四季度市场怎么走?四位公募投资总监,最新研判
- 2026-09-20ASMPT遭The Capital Group Companies, Inc.减持169.82万股 每股作价约159.09港元
- 2026-09-20报道:诺和诺德股东称公司需通过收购拓展业务
- 2026-09-20视频丨上海街头零跑C11追尾后爆燃!车头烧塌,浓烟滚滚!前车及时驶离 两车均无人员伤亡
- 2026-09-208亿收购,605198跨界半导体
- 2026-09-20李迅雷:进入AI时代,应加强全球合作
网友评论