
招银国际:维持三一国际“买入”评级 目标价上调至20.6港元
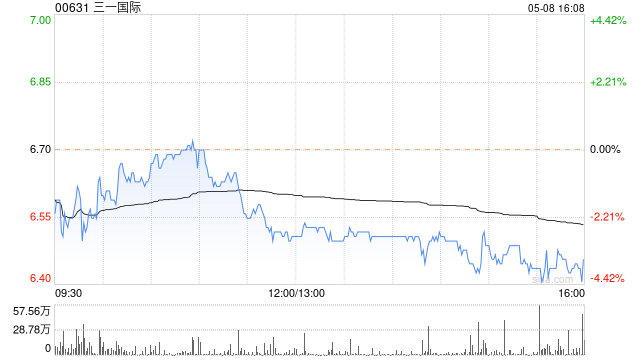
招银国际发布研报称,相信三一国际(00631)的矿用卡车业务将持续取得进展,料该业务对总收入的贡献在2026至27年间将维持于15%至16%水平,但预期价值较高且利润率较好的大型矿用卡车将维持较高增长。另外,该行认为大型港口机械业务的收入增长及利润率改善具有高度确定性,因订单积压逾12个月。该行将2026及27年的盈利预测分别上调3%及9%,并将目标价由8.9港元上调至20.6港元,维持“买入”评级。
猜你喜欢
- 2026-09-22连续五个交易日上涨,AMD市值首次突破1万亿美元
- 2026-09-22兖矿能源:每股派现0.20元,股权登记日为9月28日
- 2026-09-21沪农商行获批吸收合并崇明沪农商村镇银行
- 2026-09-21郝广民获批出任中石油专属财险董事长
- 2026-09-20四季度市场怎么走?四位公募投资总监,最新研判
- 2026-09-20ASMPT遭The Capital Group Companies, Inc.减持169.82万股 每股作价约159.09港元
- 2026-09-20报道:诺和诺德股东称公司需通过收购拓展业务
- 2026-09-20视频丨上海街头零跑C11追尾后爆燃!车头烧塌,浓烟滚滚!前车及时驶离 两车均无人员伤亡
- 2026-09-208亿收购,605198跨界半导体
- 2026-09-20李迅雷:进入AI时代,应加强全球合作
网友评论