
瑞银:澜起科技目标价升至380港元 重申“买入”评级
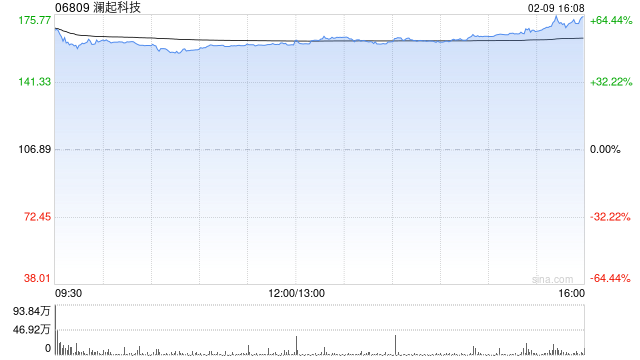
瑞银发布研报称,尽管澜起科技(06809)农历新年后股价表现强劲,升幅达52%,目前估值相当于2027年市盈率58倍,但若对应2027-2030年每股盈利复合年增长率45%,动态市盈率为1.3倍,该行认为仍具吸引力。随着多重结构性成长动能浮现,目标价由237港元升至380港元,相当综合预测市盈率70倍(此前为54倍),并重申“买入”评级。
该行上调澜起科技2027年及2028年存储器、PCIe互联营收预测14%及30%,各至81亿及118亿元人民币,并将2027年及2028年PCIe互联营收预估上调19%及40%,各至23亿及37亿元人民币。
猜你喜欢
- 2026-10-26赞宇科技:第七届董事会第八次会议决议公告
- 2026-10-26华能水电:关于收购股权暨关联交易的公告
- 2026-10-26豫能控股:关于召开2026年第六次临时股东会的通知
- 2026-10-25贤丰控股:第八届董事会第三十二次会议决议公告
- 2026-10-25亚硫酸氢钠溶液商品报价动态(2026-10-24)
- 2026-10-25伊拉克民兵武装:美军机一个月内171次侵犯伊领空
- 2026-10-25英国承诺出资1亿英镑设立生物安全实验室 OpenAI、Anthropic参与合作
- 2026-10-25光通信龙头出手!300394,拟最高回购1.5亿元,全部注销!
- 2026-10-24龙游商帮的经商方略 || 八坡一夫
- 2026-10-24泽连斯基称安全保障是乌方谈判“核心要素”
网友评论