
高盛:颐海国际目标价微降至19港元 维持“买入”评级
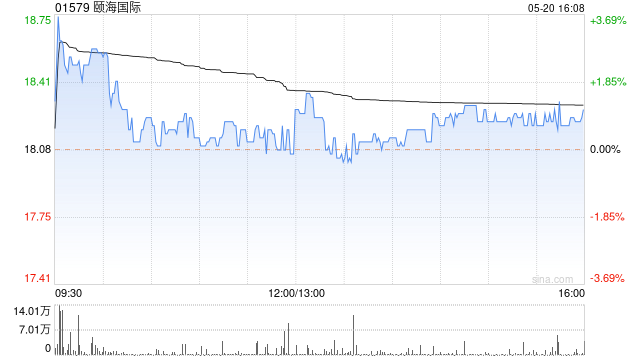
高盛发布研报称,颐海国际(01579)近期股价回调13%,相信是由于市场对原材料成本及非经营性项目波动过份担忧,强调公司基本面实力及增长可见性依然稳健,今年首五个月第三方业务维持强劲双位数增长,维持该股“买入”评级,目标价则由19.1港元微降至19港元。
该行预期颐海国际2026年全年核心经营溢利将增长17%,计及政府补贴减少及人民币升值带来的汇兑损失后,全年净利润预计同比增长10%至9.43亿元人民币。
猜你喜欢
- 2026-09-21沪农商行获批吸收合并崇明沪农商村镇银行
- 2026-09-21郝广民获批出任中石油专属财险董事长
- 2026-09-20四季度市场怎么走?四位公募投资总监,最新研判
- 2026-09-20ASMPT遭The Capital Group Companies, Inc.减持169.82万股 每股作价约159.09港元
- 2026-09-20报道:诺和诺德股东称公司需通过收购拓展业务
- 2026-09-20视频丨上海街头零跑C11追尾后爆燃!车头烧塌,浓烟滚滚!前车及时驶离 两车均无人员伤亡
- 2026-09-208亿收购,605198跨界半导体
- 2026-09-20李迅雷:进入AI时代,应加强全球合作
- 2026-09-20国庆高铁票涨价?12306回应
- 2026-09-19沃什三个词震动华尔街:美联储只是“撤掉一剂宽松”,后面还有几次加息?
网友评论