
小摩:友邦保险给予“增持”评级 目标价上调至118港元
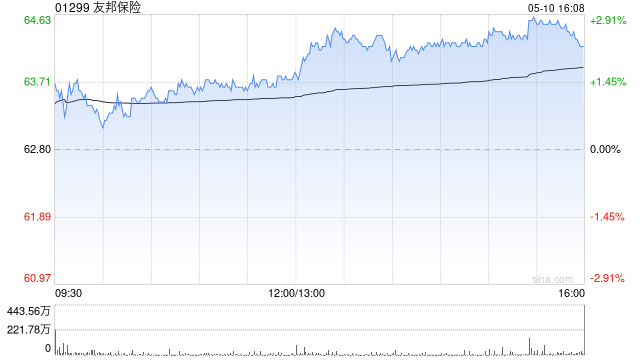
摩通发布研报称,友邦保险(01299)年初至今股价表现略为落后,下跌0.3%,对比恒生指数上升0.9%,目前以1.1倍2027年预期股价对内涵价值交易,总股东回报收益率约4%,将目标价由112港元上调至118港元,反映估值由2026年底延伸至2027年底,评级“增持”。
该行预期2026年上半年业绩稳健,新业务价值达32.6亿美元,同比增长15%, 税后营运利润达39.7亿美元,同比增长10%,中期股息每股54港仙,同比增长10%,受惠于资产负债表稳步扩张,以及寿险销售与现金流实现双位数增长。
然而,该行指友邦短期催化剂有限,香港离岸相关监管的能见度短期内亦难有明显改善。因此在2026年上半年业绩公布前,较偏好中资保险公司中国平安(02318)及中国人寿(02628),因其相对估值及收益率更具吸引力。
猜你喜欢
- 2026-10-26赞宇科技:第七届董事会第八次会议决议公告
- 2026-10-26华能水电:关于收购股权暨关联交易的公告
- 2026-10-26豫能控股:关于召开2026年第六次临时股东会的通知
- 2026-10-25贤丰控股:第八届董事会第三十二次会议决议公告
- 2026-10-25亚硫酸氢钠溶液商品报价动态(2026-10-24)
- 2026-10-25伊拉克民兵武装:美军机一个月内171次侵犯伊领空
- 2026-10-25英国承诺出资1亿英镑设立生物安全实验室 OpenAI、Anthropic参与合作
- 2026-10-25光通信龙头出手!300394,拟最高回购1.5亿元,全部注销!
- 2026-10-24龙游商帮的经商方略 || 八坡一夫
- 2026-10-24泽连斯基称安全保障是乌方谈判“核心要素”
网友评论