
中国银河证券:首予申洲国际“推荐”评级国际化+纵向一体化布局构筑竞争优势
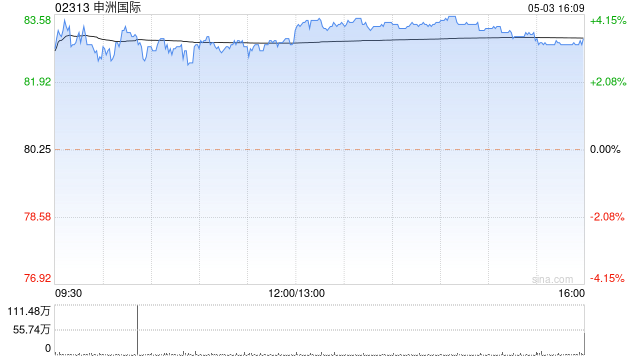
中国银河证券发布研报称,首次覆盖申洲国际(02313),给予“推荐”评级。公司作为全球服装制造行业龙头企业,在研发与技术、供应链管理、生产效率、品牌与品质等方面形成了较强的综合竞争优势,合作客户均为国际头部品牌且深度绑定。近年公司进一步加速布局海外产能和加大面料研发投入,考虑到公司未来将受益于海外产能释放的扩充与面料技术升级,预计2025/26/27年实现归母净利润分别为66.28/74.13/81.41亿元,分别同比增长6.2%/11.85%/9.82%。
中国银河证券主要观点如下:
全球服装制造领军企业,业绩恢复发展稳健
公司是全球纵向一体化针织制造龙头。2024年,实现营业收入286.63亿元,同比增长14.8%,归母净利润达62.41亿元,同比增长36.9%。运动类服装为主要代工产品,2024年实现营收197.99亿元,占公司总营收的69.1%。2024年公司毛利率为28.10%,同比提升3.83个百分点,净利率为21.77%,同比提升3.52个百分点。公司费用结构合理,2021年以来管理费用率持续下降,2024年为6.76%,同比减少0.77个百分点。公司周转效率维持稳定,2024年存货周转天数114天,应收账款周转天数70天。
全球化产能布局,匹配市场需求
公司积极推进全球化产能布局以巩固行业龙头地位:2005年首次在柬埔寨建设工厂开启国际化,2013-2019年间,越南、柬埔寨工厂不断建成投产。公司海外产能持续扩张推动境外产能占比提升,2023年海外工厂的成衣产出约占公司总成衣产出的53%,同比增加7个百分点。公司位于柬埔寨的新建成衣工厂已于2025年3月开始投产,目前已聘用约4000名员工。同时,公司位于越南西宁省的新面料工厂项目进展顺利,预期在2025年底前逐步投产。该越南工厂规划面料产能为200吨/天,建成后将为公司东南亚成衣工厂提供面料供给,以更快速地响应客户需求。
纵向一体化供应链,保证产品时效与质量
公司纵向一体化供应链模式覆盖从原材料采购到成品交付的全产业链,通过整合各生产环节提升效率。其纵向一体化供应链模式覆盖了从原材料采购到成品交付的全产业链,通过深度整合各生产环节,实现效率提升。在采购流程中,公司将多核心部门融入供应链管理流程,通过多部门合作以确保供应链的高效运作与稳定发展。同时,公司推进近岸和本土化采购,提升原材料采购响应速度,确保订单快速生产交付。
深度绑定头部品牌客户,巩固客户群体优势
公司客户群体覆盖运动、休闲服装品牌,2024年NIKE、ADIDAS、UNIQLO、PUMA四大客户合计贡献年度总营收的80.7%,稳固核心业务基本盘。近年公司持续拓展新客户,与lululemon、Lacoste新达成合作。同时,公司通过专用工厂模式与研发协同深度绑定客户,为客户提供采用涵盖面料研发至成衣制造的全产业链ODM“一站式”服务模式。
猜你喜欢
- 2026-09-23大众下修指引,中国成最大变量
- 2026-09-22美国官员:特朗普称若“条件合适”愿与伊朗官员会面
- 2026-09-22谁在“爆炒”六连板的华瓷股份?
- 2026-09-22美国NHTSA结束对近13万辆本田皮卡后视摄像头问题调查
- 2026-09-22迈富时零折价配售5亿港元:一场非市场化的“定向输血”
- 2026-09-22蔡崇信:阿里巴巴正坚定投入全栈AI建设
- 2026-09-22腾盛博药-B因受限制股份单位获归属而发行28.54万股
- 2026-09-22连续五个交易日上涨,AMD市值首次突破1万亿美元
- 2026-09-22兖矿能源:每股派现0.20元,股权登记日为9月28日
- 2026-09-21沪农商行获批吸收合并崇明沪农商村镇银行
网友评论