
国信证券:维持泡泡玛特“优于大市”评级 新爆款带动IP势能
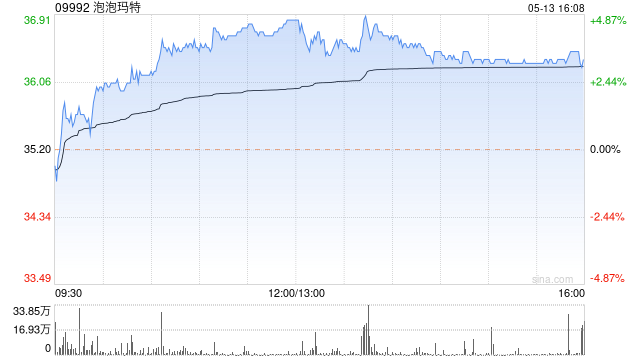
国信证券发布研报称,看好潮玩龙头的IP运营能力和出海空间,当前业绩与估值低位具备修复空间,维持泡泡玛特(09992)“优于大市”评级。公司的IP势能和海外扩张仍在加速,该行上调盈利预测,预计2025-2027年归母净利润分别为120.2/170.5/208.9亿(原为98.7/128.6/154.0亿),同比增长284.4%/41.9%/22.6%,当前股价对应PE=23/16/13x。
国信证券主要观点如下:
近期事件
1月21日,公司发布公告,以每股192.97元的价格回购50万股已发行股份,占现有发行股份的0.0373%。1月19日,公司发布公告,以每股179.60元的价格购回并注销140万股已发行股份,占当时已发行股份的0.1042%。
观点
1)1月19日至21日公司管理层回购190万股股份,其中140万份已经注销,充分显示管理层对股价及公司未来发展的信心;2)从近期趋势来看,公司的PUCKY敲敲系列、星星人怦然心动系列均出现官网售罄、二手平台大幅溢价的现象,该行看好春节假期和爆款带动下IP势能的提升;3)公司的IP打造与运营能力得到持续验证、海外渠道维持迅猛成长;同时IP乐园、联名活动等有望提升IP运营深度,长线IP打造与运营、商业化变现能力有望持续增强;当前业绩与估值低位,具备估值上修空间。
风险提示
门店扩张不及预期;潮玩材料成本上行;IP生命周期风险等。
猜你喜欢
- 2026-09-22阿里巴巴吴泳铭:预计未来几年平头哥年出货量将大幅提升
- 2026-09-22利嘉阁:香港7月私宅落成量186伙 环比减95%
- 2026-09-21娃哈哈员工之怒:虎林之后,杭州、沈阳、南京在行动!
- 2026-09-21vivo X500 Pro Max 毫不费力的电影感
- 2026-09-21视频|6月买的知名私募腰斩了:止于至善今年收益不差,但回调杀伤力不小
- 2026-09-21SEC代币化利好引爆币圈,比特币破 8.2 万,分析师看高至 8.9 万
- 2026-09-21海运成本飙升201%,逼近2021年危机峰值,为通胀再添一把火
- 2026-09-21F-35零件“意外流入”香港?美国会坐不住了
- 2026-09-20四项违规!永诚财险被罚147万元,时任副总裁被追责
- 2026-09-20因存货及投资性房地产核算不准确,*ST九鼎被证监会立案
网友评论