
国泰海通证券:李宁维持“增持”评级 目标价26.08港元
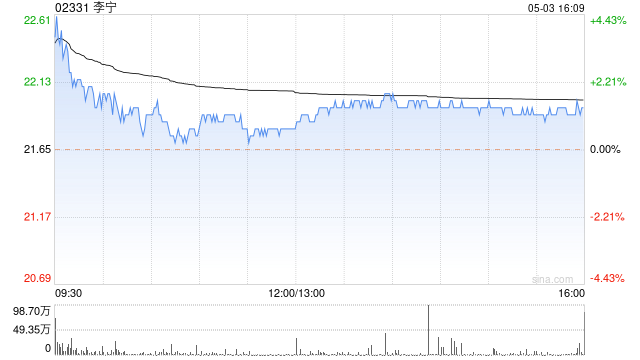
国泰海通证券发布研报称,李宁(02331)与库里达成10年合作,Curry Brand本身价值可观,更应关注知名球星个人品牌运营潜力以及李宁进军海外重要助力等长期发展意义。维持此前盈利预测,预计公司2026-2028年归母净利润分别为29.3/33.1/37.8亿元,给予2026年PE 20X,按照1港币=0.87元人民币兑换,目标价26.08港元,维持“增持”评级。
猜你喜欢
- 2026-10-26美利云:关于召开2026年第四次临时股东会的通知
- 2026-10-26运机集团:关于召开公司2026年第五次临时股东会的通知
- 2026-10-26东方雨虹:关于债务重组的公告
- 2026-10-26纳尔股份:2026年前三季度利润分配预案的公告
- 2026-10-26永利股份:第六届董事会第十七次会议决议公告
- 2026-10-25尚太科技涨停“B面”:外协加工抬升成本,利息费用挤压利润
- 2026-10-25三星电子会长李在镕近日出访阿联酋 业内关注新增数据中心订单可能性
- 2026-10-25苄基三甲基氯化铵商品报价动态(2026-10-24)
- 2026-10-25知名游资交易猿全龙,私募净值大回撤!近期道歉了,200元赌东山精密?
- 2026-10-25视频 | 刚发布就“掉腿”?宇树H2-X侧空翻演示失误引热议
网友评论