
高盛:重申华润置地“买入”评级 目标价升至36港元
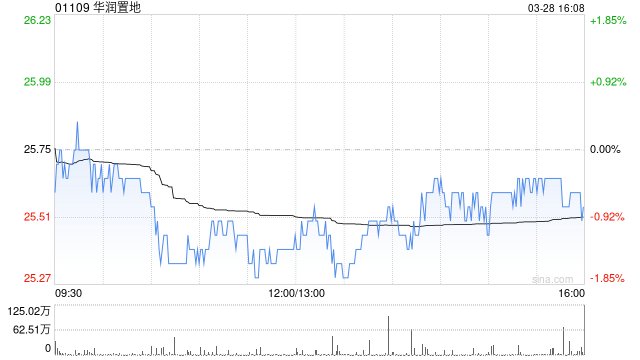
高盛发布研报称,重申华润置地(01109)“买入”评级,目标价上调至36港元。华润置地2024财年基础利润为254亿元人民币,同比下降8%,但超出高盛预期22%。管理层预计合同销售利润率将在2025年触底回升。
高盛预计,公司发展物业业务的报告毛利率将从2025至2026年期间的约16%恢复至2027年的18%。预测未来三年其合同销售中有35%用于土地储备,这将推动自由现金流持续扩张,支持潜在的股息派发增加。该行估计其2025至2027年期间平均自由现金流收益率为11%。
猜你喜欢
- 2026-09-22利嘉阁:香港7月私宅落成量186伙 环比减95%
- 2026-09-21娃哈哈员工之怒:虎林之后,杭州、沈阳、南京在行动!
- 2026-09-21vivo X500 Pro Max 毫不费力的电影感
- 2026-09-21视频|6月买的知名私募腰斩了:止于至善今年收益不差,但回调杀伤力不小
- 2026-09-21SEC代币化利好引爆币圈,比特币破 8.2 万,分析师看高至 8.9 万
- 2026-09-21海运成本飙升201%,逼近2021年危机峰值,为通胀再添一把火
- 2026-09-21F-35零件“意外流入”香港?美国会坐不住了
- 2026-09-20四项违规!永诚财险被罚147万元,时任副总裁被追责
- 2026-09-20因存货及投资性房地产核算不准确,*ST九鼎被证监会立案
- 2026-09-19荷航前CEO坐自家航班,违规使用充电宝还睡着,充电宝爆炸起火!航班已飞行5小时,被迫紧急返航
网友评论