
国金证券:给予蓝思科技买入评级
国金证券股份有限公司樊志远,丁彦文近期对蓝思科技进行研究并发布了研究报告《业绩稳健增长,AI驱动引领成长》,给予蓝思科技买入评级。
蓝思科技(300433)
8月25日,公司发布2025年半年报。25H1公司实现营收329.6亿元,同比增长14.2%;实现归母净利润11.4亿元,同比增长32.7%;25Q2公司实现营收159.0亿元,同比增长18.9%,环比减少6.8%;实现归母净利润7.1亿元,同比增长29.3%,环比增长66.4%。
经营分析
消费电子:25H1公司该业务实现营收271.85亿元,同比增长13.19%,毛利率为13.2%,同比略降0.56pct。公司持续巩固在玻璃、陶瓷、蓝宝石及金属等外观件、结构件与功能模组市场领先地位,完成了多款年度旗舰手机的研发和量产准备,配合头部客户量产了多款新品高端机型金属中框,市场份额与盈利较上年快速增长;个人计算机业务受益于市场需求回暖,上半年产销与盈利同步提升。
智能汽车与座舱:25H1公司该业务实现营业收入31.65亿元,同比增长16.45%,毛利率为9.84%,同比微增0.13pct。中控模组、智能B/C柱、充电桩、座舱装饰件及无线充电模组等核心产品线协同放量,通讯模组与域控制器同步突破,已实现批量交付。超薄夹胶车窗玻璃以战略级创新支点定位,成功导入国内头部车企新车型量产体系,同步深化与全球科技品牌及欧美传统车企合作,即将进入批量生产阶段。
智能头显与智能穿戴:25H1该业务实现营业收入16.47亿元,同比增长14.74%,毛利率为23.3%,同比增长9.7pct。公司具备光学镜片、结构件、功能模组至整机组装的全栈式解决方案能力,光波导镜片良率优化与高精度自动化组装等核心工艺领域实现突破,并成功实现对国内头部客户AI眼镜整机的规模化量产交付。
盈利预测与估值
预测2025-2027年归母净利51.75/64.26/80.55亿元,同比增长42.81%/24.17%/25.35%,对应PE为31/25/20x,维持买入评级。
风险提示
消费电子需求疲软、新产品研发迭代不及预期、汇率波动风险。
最新盈利预测明细如下:
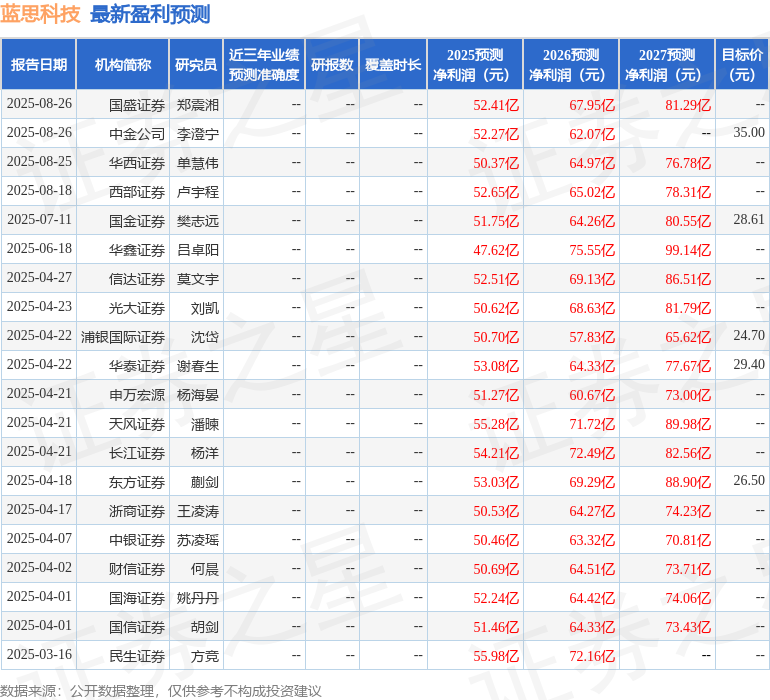
该股最近90天内共有9家机构给出评级,买入评级9家;过去90天内机构目标均价为31.81。
猜你喜欢
- 2026-09-23000993炒“翻”了,10个交易日股价上涨100.48%,公司澄清热点概念
- 2026-09-23里士满联储行长警告通胀压力可能需要一定时间才能消退
- 2026-09-23售价41.99万元起,岚图梦想家9上市
- 2026-09-22奈雪的茶回购111万股 涉资约81.5万港元
- 2026-09-22预测市场平台Kalshi申请推出保证金交易 允许用户用借贷资金交易
- 2026-09-22原油:流量升,买盘降
- 2026-09-22阿里巴巴吴泳铭:预计未来几年平头哥年出货量将大幅提升
- 2026-09-22利嘉阁:香港7月私宅落成量186伙 环比减95%
- 2026-09-21娃哈哈员工之怒:虎林之后,杭州、沈阳、南京在行动!
- 2026-09-21vivo X500 Pro Max 毫不费力的电影感
网友评论