
国泰海通证券:紫金黄金国际首予“增持”评级 目标价163.80港元
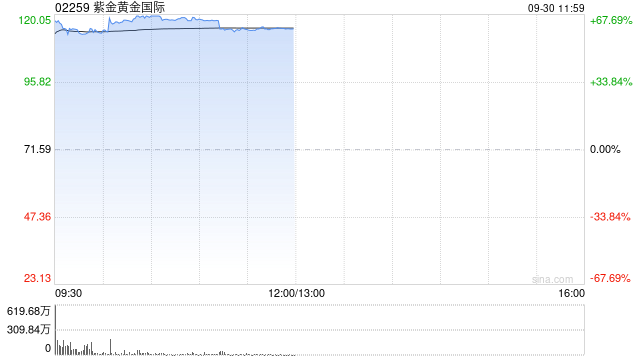
国泰海通证券发布研报称,预期紫金黄金国际(02259)2026-2028年EPS分别为1.05/1.25/1.62美元/股,参考同类公司给予2026年20倍PE进行估值,给予公司2026年目标价163.8港元(汇率按照1美元兑7.8港元测算),首次覆盖,给予“增持”评级;该行认为,公司内生和外延共同助力产量提升,黄金产量及业绩将如期释放。
公司在全球布局优质黄金矿产,公司金矿分布在中亚、非洲、澳洲和南美洲,具备全球矿业运行的杰出能力。2025年公司黄金储量(证实+可信)合计917吨,2025年公司新增黄金权益资源量45.6吨,公司黄金资源量丰厚。公司瑞果多、阿基姆、罗斯贝尔等核心矿山内生增长动力强劲,预期在2026-2028年持续贡献增量。
猜你喜欢
- 2026-10-243只产品同日售罄,主动ETF为何这么火?
- 2026-10-24泽连斯基确认乌美俄三方会谈将于11月上半月举行
- 2026-10-24SK海力士放弃Solidigm美国IPO计划,分析师:利好美光和闪迪,缓解NAND闪存产能过剩担忧
- 2026-10-24美国将氦归类为制造半导体的关键材料
- 2026-10-24美股科技巨头一份财报,引爆AI股抛售潮
- 2026-10-24土埃巴沙四国外长:以色列的占领行为是地区动荡根源
- 2026-10-24土耳其股市连续六周下跌,创2008年金融危机以来最长连跌纪录,基金丑闻持续发酵
- 2026-10-23哈投股份:2026年前三季度归母净利润达1.64亿元,同比下降69.78%
- 2026-10-23五星新材IPO:净利润两年大降近七成 存货激增毛利率畸高 库存商品订单覆盖率仅6% 实控人亲戚跻身前五大客户
- 2026-10-23厦门安居控股汪晓林:唯有理顺经营底层逻辑,才能兼顾社会责任与市场效益
网友评论